Majetek
Budovy, infrastruktura, pozemky, vybavení a další hodnoty, které stát využívá.
Účetní informace státu ukazují nejen pohyb peněz, ale také majetek, závazky, náklady, výnosy a dlouhodobou finanční situaci státu. Mohou sloužit v rozpočtovém procesu, při skládání účtů o hospodaření státu, při rozhodování a řízení.

Účetnictví státu vytváří ucelený obraz o hospodaření veřejného sektoru. Nezachycuje pouze pohyb peněz, ale také majetek, závazky, náklady, výnosy a další ekonomické skutečnosti, které pomáhají posoudit finanční situaci státu.
Co stát vlastní? Jaké má závazky? Jaké náklady vznikají při poskytování veřejných služeb? Jak se jeho finanční situace mění v čase?
Budovy, infrastruktura, pozemky, vybavení a další hodnoty, které stát využívá.
Povinnosti a dluhy, které vznikly a budou finančně vypořádány nyní nebo v budoucnu.
Informace o ekonomické spotřebě zdrojů a hodnotách souvisejících s činností veřejných institucí.
Možnost sledovat změny finanční situace a porovnávat jednotlivá účetní období.
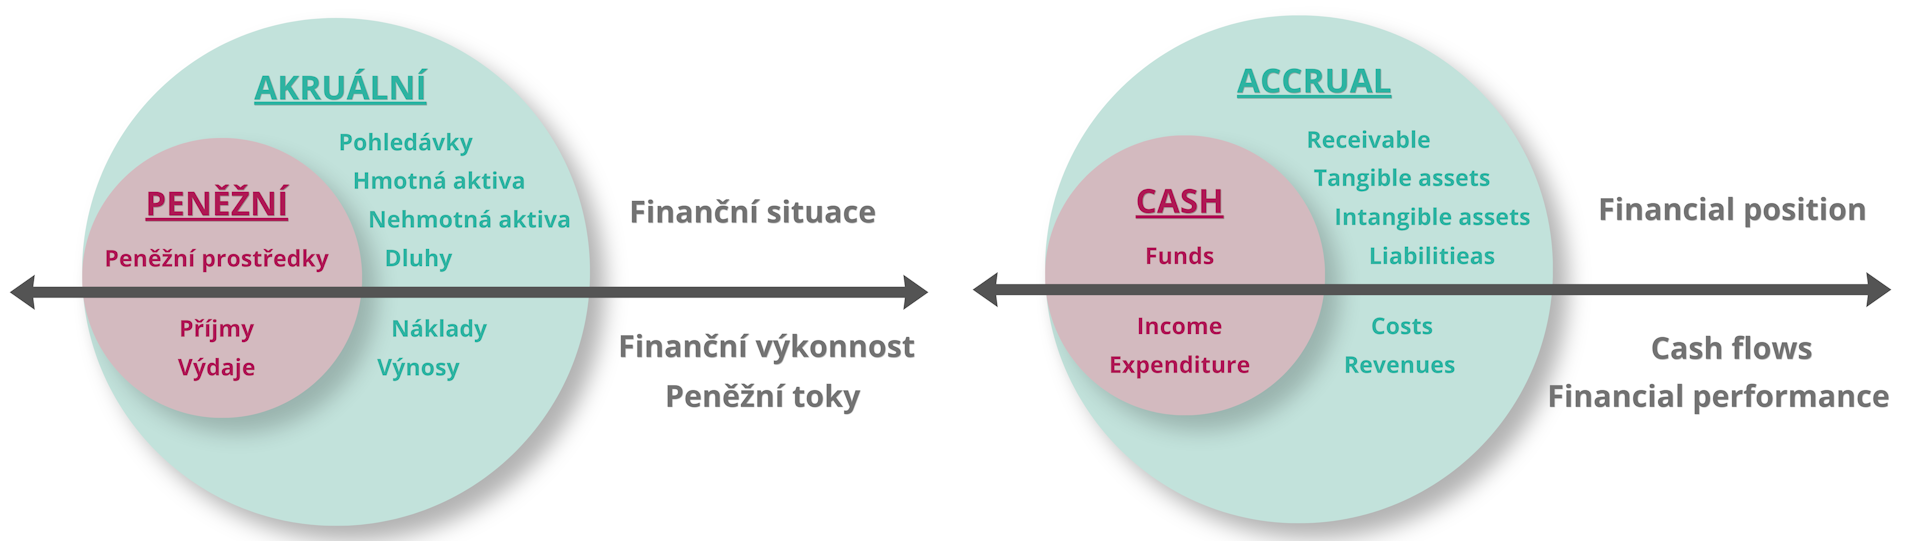
Peněžní pohled říká, kdy peníze přišly nebo odešly. Akruální účetnictví doplňuje informaci o tom, kdy hospodářská událost skutečně nastala a jaký měla dopad na majetek, závazky, náklady nebo výnosy.
Investice není pouze jednorázový výdaj. Akruální pohled zachytí také vytvořený majetek a jeho hodnotu v dalších obdobích.
Povinnost může vzniknout dříve, než dojde k platbě. Účetnictví tak může ukázat závazek už v období, se kterým skutečně souvisí.
Náklad lze přiřadit k období, ve kterém vznikl, i když je faktura zaplacena až později. Výsledky jednotlivých období jsou tak lépe srovnatelné. Náklad je jakákoliv ekonomická oběť, není jím pouhá platba. Proto lépe vyjadřuje výsledek hospodaření než pouhý tok peněz a umožňuje lepší ekonomické srovnávání hospodaření.
Účetní informace umožňují sledovat nejen letošní peněžní toky, ale také změny hodnoty majetku, závazků a finanční situace v čase.
Právě tento rozdíl je jedním ze základních důvodů, proč akruální účetnictví poskytuje širší informační pohled.
Co zaznělo na konferenci Využívání účetních informací státu (7. dubna 2026)
„Účetnictví je základním informačním nástrojem pro ekonomická rozhodování uživatelů.“
„Účetnictví státu v ČR má potenciál sloužit.“
„Bez spolehlivých akruálních údajů a dostatečného členění není možné sestavit spolehlivou makroekonomickou statistiku.“
„Relevantní data jsou předpokladem správného rozhodování a jeho transparentnosti.“
Vyberte si situaci a podívejte se, jak ji zachycuje účetnictví státu.
Stát od roku 2013 vyplácí církvím náhrady po dobu 30 let. Každý rok dochází k navyšování nesplacené částky o míru inflace za předloňské období.
V roce 2024 díky vysoké inflaci (inflace za rok 2022 byla vyšší než 15 %) došlo k takovému navýšení nesplacené částky dluhu, které bylo vyšší než samotná pravidelná splátka dluhu.
Zobrazuje pouze informaci o roční úhradě splátky.
Zobrazuje informace o zůstatku závazku a jeho navýšení z titulu inflace včetně vývoje v čase.
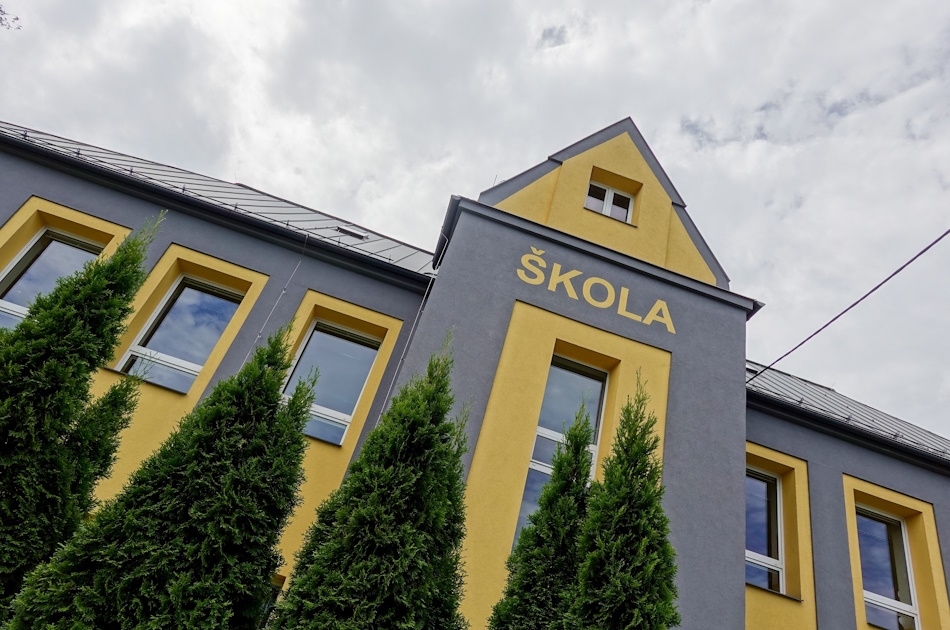
Veřejná instituce postaví a vybaví novou školní budovu.
Vzniká budova a další majetek, který bude sloužit vzdělávání po mnoho let.
Peněžní pohled ukáže odtok peněz při úhradě stavby, technologií a vybavení.
Akruální pohled vykáže, zda majetek je zatím ve fázi nedokončenosti (výstavby) nebo již užívaného majetku a poté rozloží jeho využívání a opotřebení přes odpisy do různých období.
Veřejná nemocnice obdrží zdravotnický materiál v prosinci a zaplatí ho v lednu.
Ekonomická událost nastává už dodáním materiálu a jeho použitím při poskytování péče.
Peněžní pohled zaznamená výdaj v okamžiku, kdy nemocnice fakturu skutečně uhradí.
Pokud byl materiál spotřebován v prosinci, náklad je zachycen v prosinci a do zaplacení existuje závazek vůči dodavateli.
Obec obdrží v prosinci dotaci na rekonstrukci školy. Část prostředků však využije až v následujícím roce.
Poskytovatel převedl finanční prostředky příjemci.
Výdaj je zachycen při vyplacení dotace.
Vykazuje se, zda byla dotace skutečně využita, nebo zda jde zatím o zálohu. Při nesplnění podmínek může vzniknout povinnost část prostředků vrátit.
Stát vlastní administrativní budovu, kterou dlouhodobě používá.
Budova má hodnotu, vyžaduje údržbu a její užitná hodnota se v průběhu let mění.
Peněžní pohled zachytí jednotlivé výdaje ve chvíli jejich zaplacení.
Účetnictví sleduje budovu jako majetek, její účetní hodnotu, odpisy i náklady na údržbu a opravy.
Stát vede spor, ze kterého může v budoucnu vzniknout povinnost k úhradě.
Je nutné posoudit pravděpodobnost a možné finanční dopady probíhajícího sporu.
Dokud skutečně nedojde k úhradě, peněžní pohled obvykle nic nezachytí.
Podle okolností může účetnictví zachytit pravděpodobný závazek (tzv. rezervu) nebo podmíněný závazek (při nižší pravděpodobnosti výsledku či problematickém ocenění), tj. informace před případnou samotnou platbou.
Město pořídí na úvěr nové hasičské vozy.
Díky nim jsou obyvatelé lépe chráněni a hasiči mohou efektivněji zasahovat.
Ukazuje pouze pohyb peněz, tj. přijatý úvěr, splátky úvěru a běžné výdaje na provoz hasičských aut.
Ukazuje nejen peněžní toky, ale také nové vozy jako dlouhodobý majetek, opotřebení vozidel v čase, závazek z úvěru včetně informace, kolik dluhu ještě zbývá splatit.
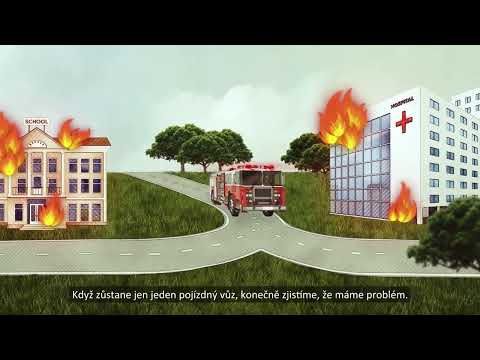 Video k příkladu
Přehrát video: Hasiči
Otevřít na YouTube →
Příspěvky publikované k účetnictví státu, záznamy z konferencí, workshopů či další aktuality a názory např. ze sociálních sítí.
Video ke spuštění webu o účetnictví veřejných financí
Video ke spuštění webu o účetnictví veřejných financí
Tisková zpráva ke spuštění webu o účetnictví veřejných financí
Use of central Government Accounting - společná zpráva NKÚ a Fakulty financí a účetnictví VŠE
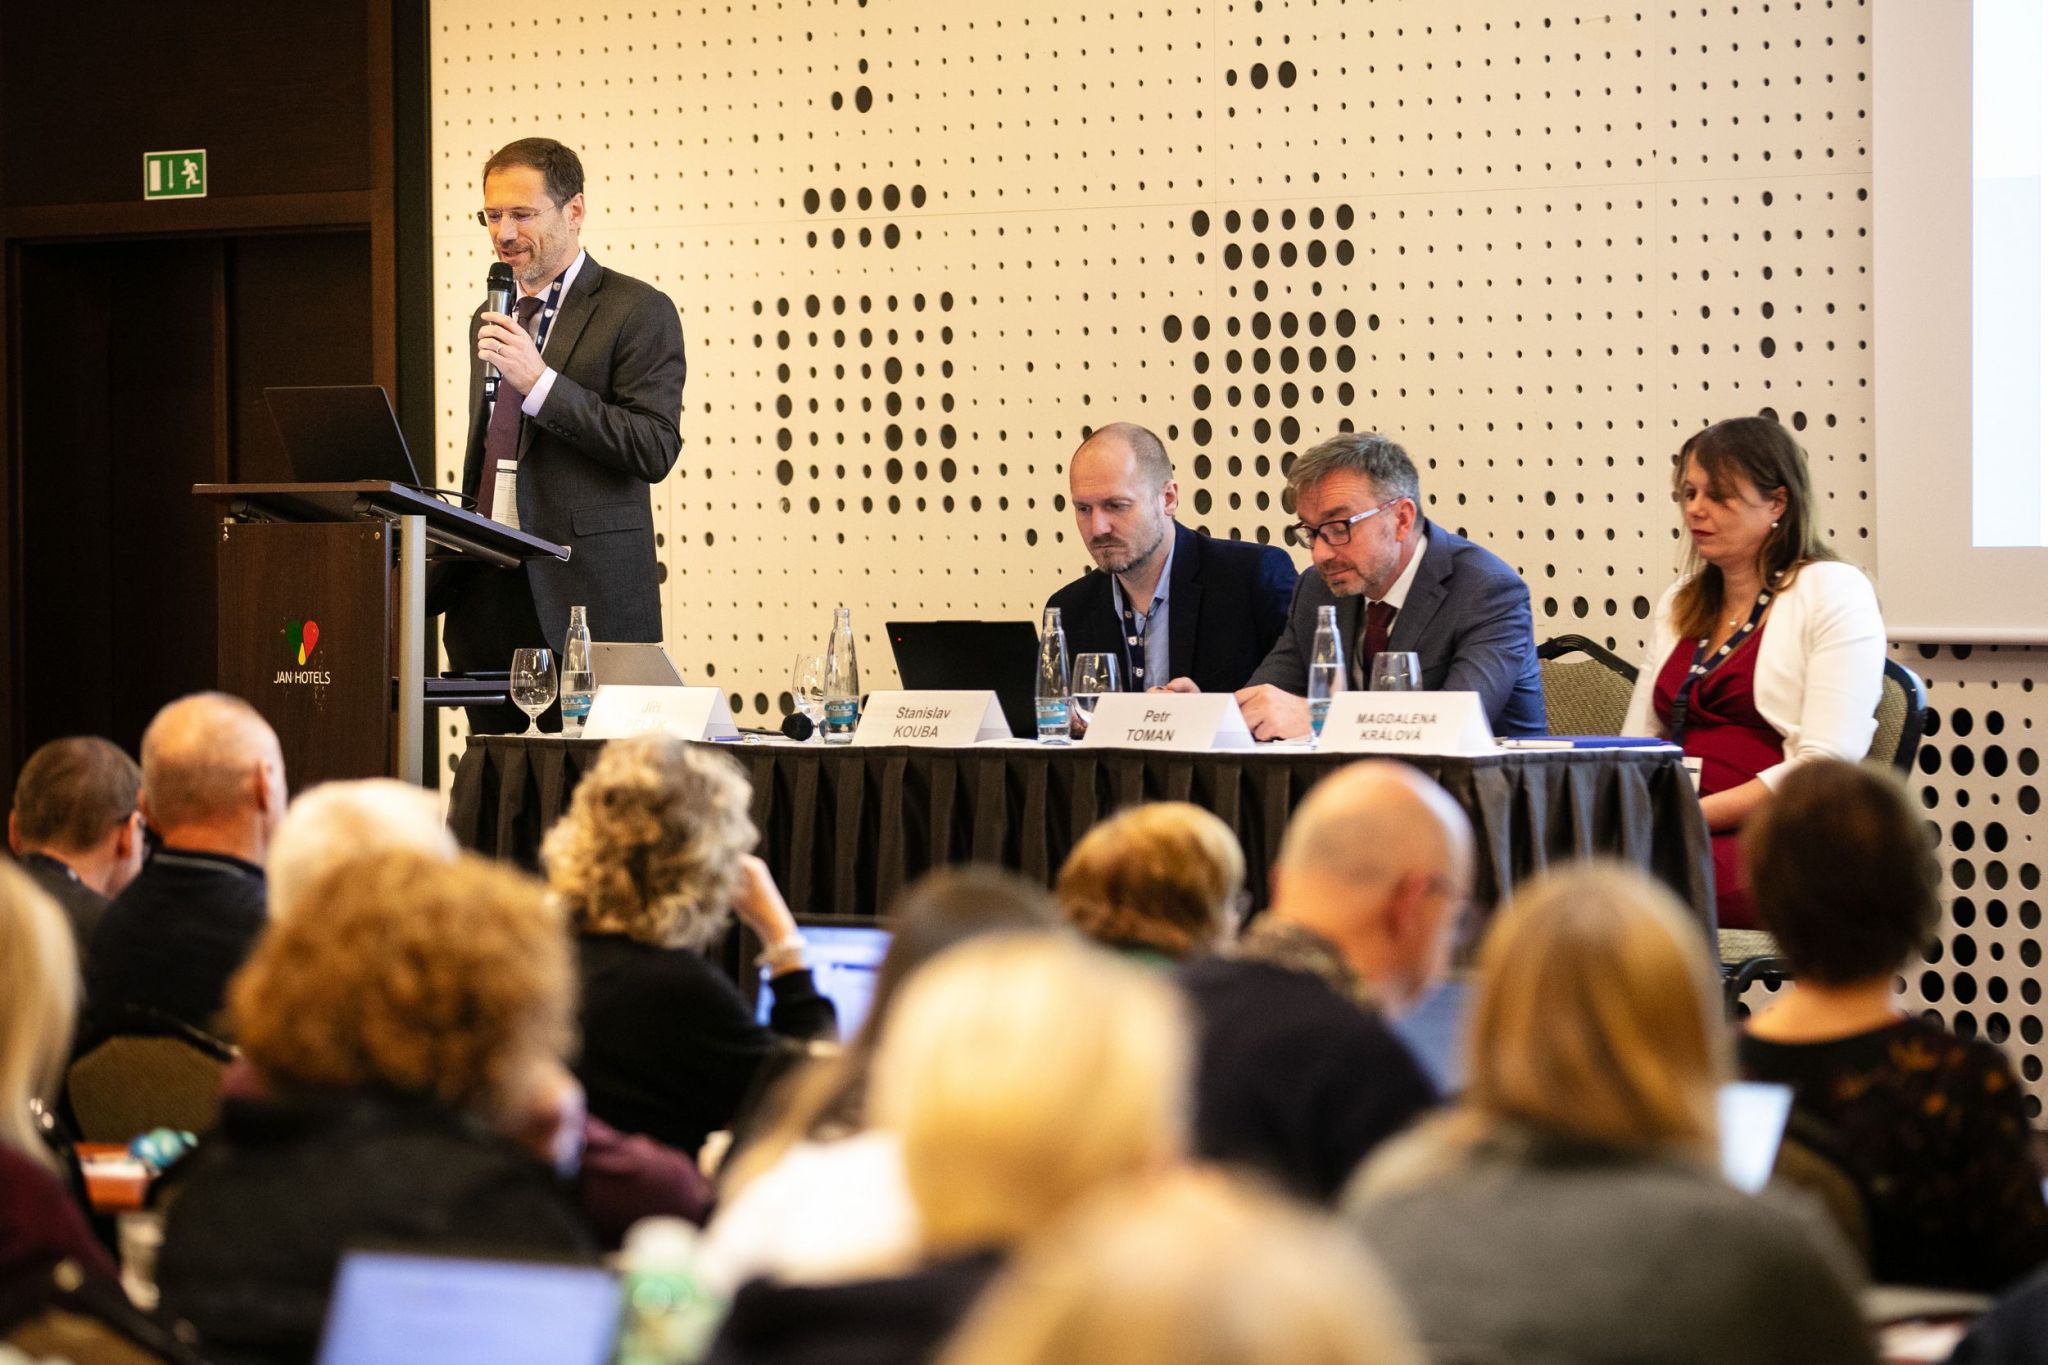
Odborná konference Svazu účetních ČR a Komory daňových poradců ČR
Tematická příloha Informačního bulletinu: účetnictví veřejného sektoru (10/2026)
Článek v časopise Účetnictví nevýdělečných organizací a obcí (2/2026)
Článek v časopise Interní auditor (1/2026)
Článek v newsletteru Auditor (4/2026)
Odborná konference pořádaná Nejvyšším kontrolním úřadem
Článek v časopise Účetnictví nevýdělečných organizací a obcí (4/2025)
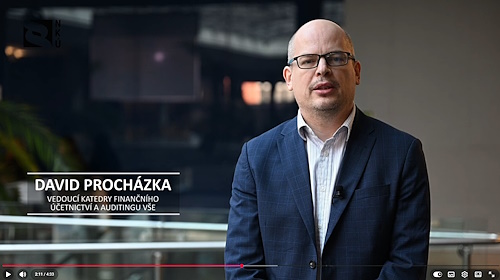
Video k vydání společné zprávy NKÚ a Fakulty financí a účetnictví VŠE "Využívání účetních informací státu"
Využívání účetních informací státu - společná zpráva NKÚ a Fakulty financí a účetnictví VŠE
Tisková zpráva k vydání společné zprávy NKÚ a Fakulty financí a účetnictví VŠE "Využívání účetních informací státu"
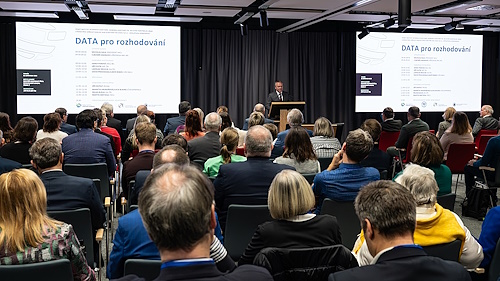
Odborná konference pořádaná Nejvyšším kontrolním úřadem
Formální zahájení účetní reformy.
Informační portál Ministerstva financí
(monitor.statnipokladna.gov.cz)
Web MF
(mf.gov.cz)
Web ČSÚ
(csu.gov.cz)
Web ČNB
(www.cnb.cz)